Autor: Redakcia ALPHA Finance · Aktualizované 03. 11. 2026
Článok zachytáva stav k dátumu vydania. Pri rozhodovaní si overte aktuálne pravidlá alebo nás kontaktujte.
Úvod: začnite dokladmi, nie bankovým súčtom
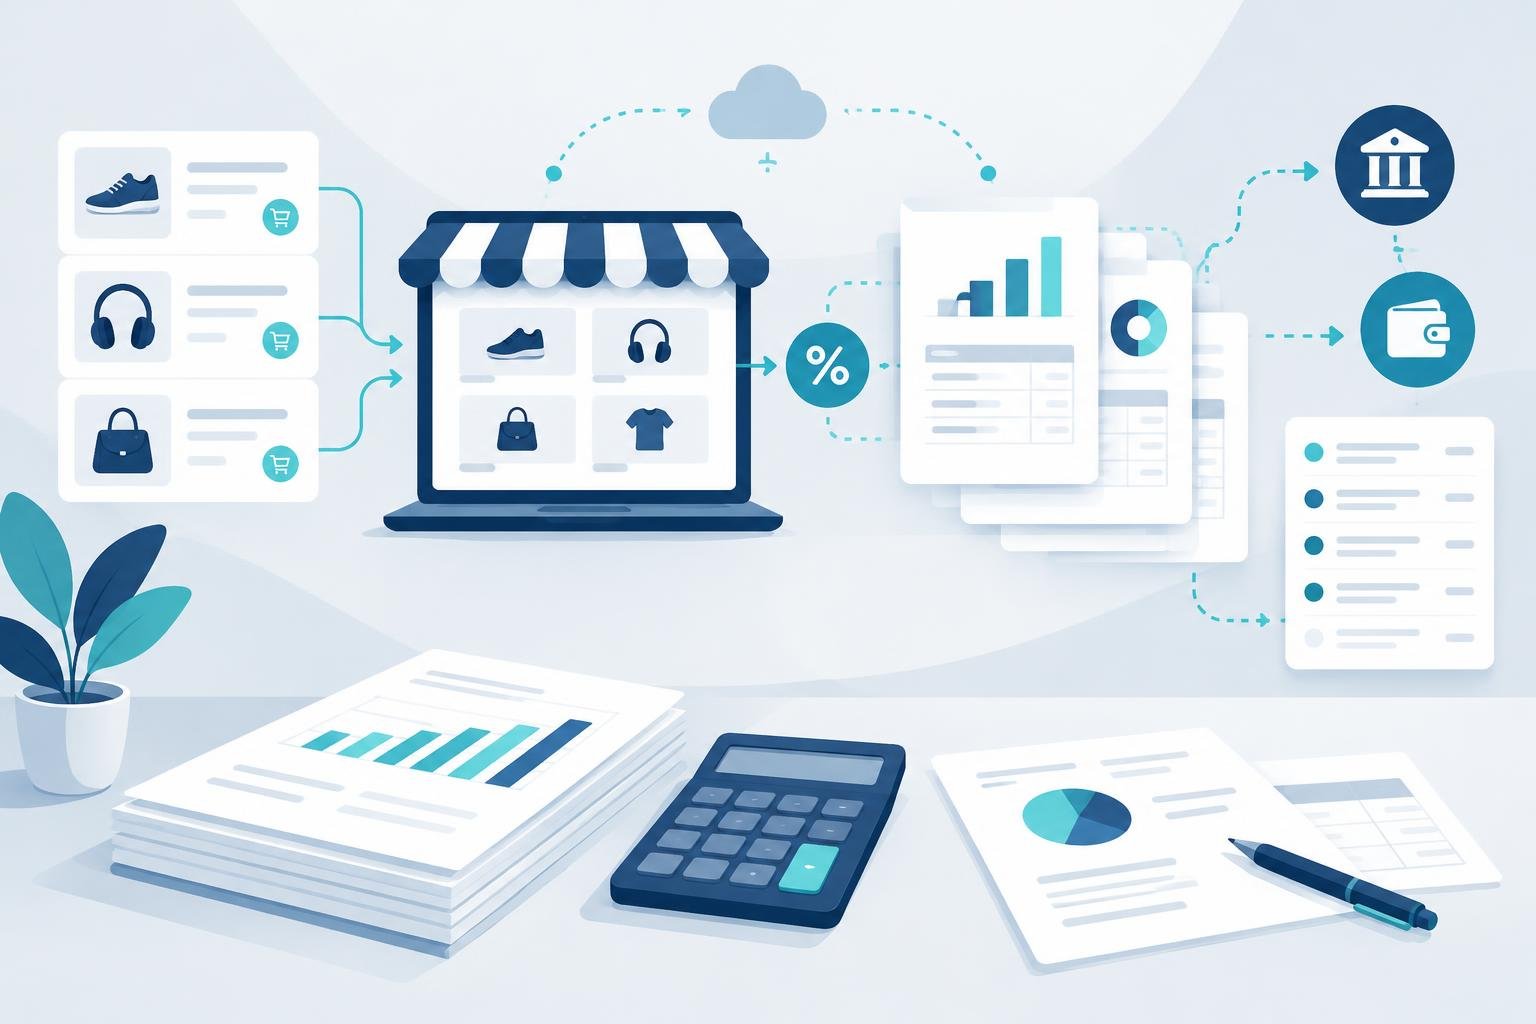
Pravidlá v článku posudzujeme k 3. 11. 2026. Východiskom pre účtovníctvo marketplace je zásada dokladovosti: účtovné prípady účtovnej jednotky sa účtujú na základe účtovných dokladov. Finančná správa zároveň vysvetľuje, že preukázateľnosť môže vyplývať priamo zo záznamu alebo nepriamo z ďalších preukázateľných záznamov. Pri príprave podkladov preto odporúčame sledovať celú cestu od konkrétneho predaja cez vyúčtovanie až po prijatú platbu. [3]
Najprv si rozkreslite zmluvný a platobný model
Pred nastavením účtovania si pripravte stručnú mapu vzťahov. Zo zmluvy a obchodných podmienok vypíšte, kto predáva zákazníkovi, kto prevádzkuje platformu a kto prijíma alebo sprostredkúva platbu. Osobitne označte dodávateľa služieb, za ktoré platíte províziu či iný poplatok.
Pri každej úlohe si poznačte názov subjektu a príslušný dokument. Nepovažujte názov marketplace ani názov platobnej služby za dostatočnú odpoveď. Logistiku posudzujte oddelene: zaznamenajte, kto tovar skladuje, balí a odosiela. Tento prehľad používajte ako pracovný podklad, nie ako náhradu právneho posúdenia zmluvy.
Externé vedenie účtovníctva neodníma zodpovednosť
Zákon o účtovníctve umožňuje účtovnej jednotke zveriť vedenie účtovníctva inej právnickej alebo fyzickej osobe. Takéto poverenie však účtovnú jednotku nezbavuje zodpovednosti v zákonnom rozsahu. Tá zahŕňa vedenie účtovníctva, zostavenie a predloženie účtovnej závierky aj preukázateľnosť účtovníctva. Samotné odovzdanie spracovania inému subjektu teda zákonnú zodpovednosť účtovnej jednotky nenahrádza ani neruší. [1]
Čo majú podklady preukazovať
Zákon chápe účtovný doklad ako preukázateľný účtovný záznam. Medzi jeho povinné obsahové údaje patria označenie dokladu, opis účtovného prípadu a jeho účastníkov, suma alebo údaje o jednotkovej cene a množstve. Obsahuje tiež dátum vyhotovenia a dátum uskutočnenia prípadu, ak sa tieto dátumy líšia.
Finančná správa zdôrazňuje, že obsahové náležitosti sa týkajú externých aj interných dokladov. Písomnú a technickú formu účtovného záznamu pritom považuje za rovnocenné. Rozhodujúca teda nie je iba existencia súboru či papierového výstupu, ale aj preukázateľnosť jeho obsahu. [2] [3]
Praktický postup: prepojte predaj, províziu a vyplatenie
Nasledujúci postup odporúčame ako prevádzkovú kontrolu, nie ako univerzálny predpis účtovania.
Začnite výberom konkrétneho vyúčtovania. Zhromaždite k nemu dostupné objednávky, predajné doklady, doklady za služby platformy a bankový výpis. Ak vyúčtovanie obsahuje vratky, zrážky alebo zadržané prostriedky, vyžiadajte si aj ich rozpis a vysvetlenie.
V pracovnej tabuľke oddeľte predaj zákazníkom, provízie a ostatné poplatky, vrátené sumy a vyplatenie na účet. Každej položke priraďte identifikátor objednávky, dokladu alebo vyúčtovania. Neoznačujte čistú bankovú platbu automaticky za výšku tržieb; najprv overte, čo presne predstavuje podľa zmluvy a podkladov.
Následne porovnajte výsledok rozpisu s platbou v banke. Každý rozdiel zapíšte samostatne a pripojte otázku, ktorú treba objasniť. Nerozpúšťajte nevysvetlený rozdiel do všeobecnej položky „poplatky“.
Na záver odovzdajte spracovateľovi účtovníctva celý balík vrátane zmluvného modelu a otvorených otázok. Konkrétne účtovné zápisy určujte až podľa preukázaného obsahu prípadov a príslušných postupov účtovania.
Amazon FBA a FBM: konkrétny príklad logistiky
Amazon opisuje FBA ako službu, pri ktorej zabezpečuje skladovanie, balenie a odosielanie tovaru. Pri FBM podľa jeho vysvetlenia zostáva tovar u predávajúceho, ktorý ho odosiela sám. Amazon zároveň pri FBA uvádza, že predávajúci zostáva zmluvným partnerom zákazníkov. Ide o konkrétny príklad rozdielnych logistických modelov na Amazone, nie o opis všetkých platforiem. [4]
DPH: pripravte samostatný kontrolný zoznam
Pri preverovaní DPH oddeľte otázky predaja tovaru od otázok služieb platformy. Zaznamenajte dodávateľa služby, postavenie odberateľa, krajinu skladovania, začiatok odoslania a cieľ dodávky. Vyžiadajte si vysvetlenie, ku ktorým konkrétnym transakciám platforma deklaruje vybavenie DPH a na akom základe. Nepoužívajte ani predpoklad, že platforma vyrieši všetko, ani opačný predpoklad. Tento zoznam slúži na prípravu podkladov na posúdenie, nie ako individuálne daňové stanovisko.
Otázky predávajúceho
Stačí poslať účtovníkovi bankový výpis? Odporúčame priložiť aj rozpis vyúčtovania a súvisiace doklady, aby mohol preveriť jednotlivé položky.
Čo ak neviem vysvetliť zrážku? Vyžiadajte si jej označenie, dôvod a nadväzujúci doklad. Do vyriešenia ju ponechajte v zozname otvorených otázok.
Ako začať pri viacerých platformách? Zaveďte spoločnú štruktúru priečinkov a kontrolnej tabuľky, ale pre každú platformu osobitne zdokumentujte zmluvné vzťahy a význam položiek vyúčtovania.
Záver: vytvorte dohľadateľnú cestu
Účtovníctvo marketplace nastavujte od zmluvného modelu cez doklady až po vyrovnanie platieb. Uprednostnite dohľadateľné väzby a vysvetlené rozdiely pred rýchlym prevzatím konečného súčtu. Rovnakú kontrolnú otázku používajte pri každom vyúčtovaní: vieme doložiť, z čoho výsledná platba vznikla?