Autor: Redakcia ALPHA Finance · Aktualizované 03. 11. 2026
Článok zachytáva stav k dátumu vydania. Pri rozhodovaní si overte aktuálne pravidlá alebo nás kontaktujte.
Úvod: kontrolujte súlad, nielen zostatok
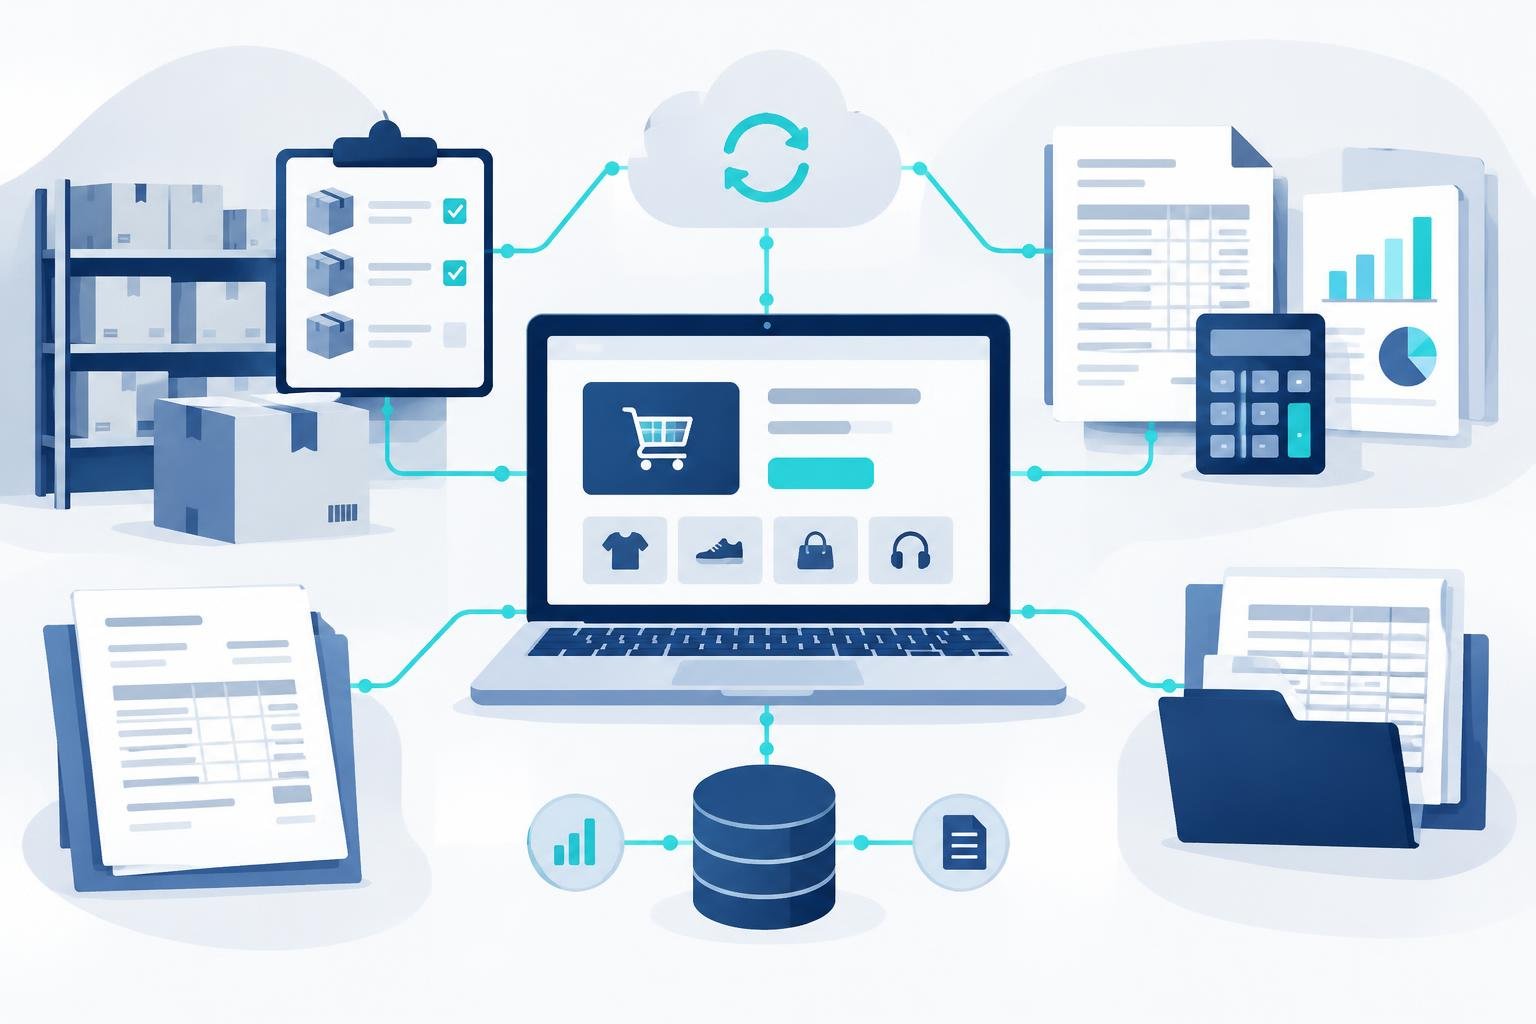
Skladové hospodárstvo e-shopu posudzujeme k 3. novembru 2026. Právny výklad je určený prevádzkovateľom, ktorí sú účtovnými jednotkami. Zákon od nich vyžaduje správne, úplné, preukázateľné a zrozumiteľné účtovníctvo aj zachovanie trvalosti účtovných záznamov. Preukázateľnosť pritom spája s preukázateľnými záznamami a vykonanou inventarizáciou. Nasledujúci postup oddeľuje tento zákonný základ od odporúčanej organizácie kontroly skladových kariet, príjmu, výdaja a vratiek. [1]
Skutočný stav a účtovná evidencia nie sú to isté
Účtovný stav je stav zachytený v účtovníctve. Inventarizáciou účtovná jednotka overuje, či zodpovedá skutočnosti. Samotné zisťovanie skutočného stavu sa nazýva inventúra: jej úlohou je zistiť stav, ktorý sa následne porovná s účtovnou evidenciou.
Pri hmotných zásobách je základom fyzická inventúra. Ak však pri určitom druhu majetku fyzickú inventúru nemožno vykonať, skutočný stav sa zisťuje dokladovo. Zákon počíta aj s kombináciou fyzickej a dokladovej inventúry, ak je možná. Požiadavku preto nemožno zjednodušiť na bezpodmienečné fyzické spočítanie každej položky. [2] [4] [3]
Čo má zostať po inventarizácii
Zistený stav sa zachytáva v inventúrnom súpise, ktorý slúži na preukázateľnosť účtovníctva. Výsledok jeho porovnania s účtovným stavom patrí do inventarizačného zápisu. Súpis a zápis teda plnia odlišné úlohy: jeden zachytáva zistenie, druhý výsledok porovnania.
Pri zásobách účtovná jednotka vykonáva inventarizáciu ku dňu, ku ktorému zostavuje riadnu alebo mimoriadnu účtovnú závierku. Toto pravidlo určuje deň overovaného súladu zásob; nejde o odporúčaný rytmus bežných prevádzkových kontrol. [4] [3] [2]
Odporúčaný postup: pripravte skladové karty
Na priebežnú kontrolu si určte spoločný okamih porovnania a pripravte prehľady pre sklad aj účtovníctvo. Pri preverovaných kartách skontrolujte označenie tovaru, variant, mernú jednotku a miesto uloženia. Odlišné varianty nezlučujte len preto, aby sa vyrovnal celkový počet kusov.
Potom prejdite pohyby od východiskového stavu. Ku každému preverovanému príjmu, výdaju alebo oprave dohľadajte podklad. Otvorené otázky zapisujte do spoločného pracovného zoznamu s určením zodpovednej osoby a ďalšieho kroku. Tento postup odporúčame ako internú kontrolu, nie ako predpísanú podobu skladového softvéru.
Odporúčaný postup: príjem, výdaj a vratky
Pri príjme porovnajte prevzatý tovar so skladovým záznamom a súvisiacimi účtovnými podkladmi. Preverte identitu položky, množstvo a dátumy. Pri výdaji dohľadajte objednávku alebo iný podklad a skontrolujte nadväznosť na skutočné odovzdanie tovaru.
Vratky kontrolujte samostatne. Spojte pôvodný výdaj, záznam o prevzatí vráteného kusu a príslušné účtovné podklady. Zaznamenajte zistený stav tovaru aj navrhnuté ďalšie nakladanie. Odporúčame osobitne potvrdiť skladovú a účtovnú časť; vybavením zákazníckej požiadavky túto internú kontrolu neuzatvárajte.
Odporúčaný postup: záporný stav najprv preverte
Pri zápornom zostatku preskúmajte poradie pohybov, možný chýbajúci príjem, opakovaný výdaj, zámenu variantu alebo storno. Berte ich ako kontrolné otázky, nie ako vopred potvrdené príčiny.
Nevytvárajte nepodložený príjem iba na odstránenie mínusu. Najprv zaznamenajte zistenú príčinu a dohľadaný podklad. Po vykonanej náprave porovnanie zopakujte a výsledok pripojte k pracovnej položke. Nevysvetlené rozdiely ponechajte otvorené na spoločné posúdenie skladu a účtovníctva.
Kedy je rozdiel mankom alebo prebytkom
Manko znamená, že zistený skutočný stav je nižší než účtovný a rozdiel nemožno preukázať účtovným záznamom. Pri prebytku je skutočný stav vyšší, pričom platí rovnaká podmienka nepreukázania účtovným záznamom. Samotná nezrovnalosť na skladovej karte preto ešte nie je dostatočným podkladom na takéto označenie. Rozhodujúce je porovnanie skutočného a účtovného stavu aj splnenie uvedenej podmienky. [4]
Otázky z prevádzky
Čo pripraviť účtovníctvu? Odporúčame odovzdať prehľad preverovaných kariet, súvisiace doklady, vysvetlené príčiny a zoznam otvorených rozdielov.
Čo s vratkou bez jasného podkladu? Určte osobu na jej preverenie a neuzatvárajte ju odhadovaným skladovým pohybom.
Ako často kontrolovať záporné stavy? Zvoľte interný rytmus podľa fungovania skladu a rozsahu otvorených položiek. Prednostne preverujte pohyby bez podkladu a nedoriešené vratky.
Záver: uzatvárajte aj príčiny
Pre skladové hospodárstvo e-shopu odporúčame zaviesť spoločný kontrolný prehľad skladu a účtovníctva. Každú položku uzatvorte vysvetlením, podkladom a potvrdením nápravy. Za cieľ si stanovte nielen zhodný zostatok, ale aj dohľadateľnú cestu od príjmu cez výdaj či vratku až po overenie stavu.